모멘타, 상장 후 첫 성적표…자율주행도 결국 ‘규모의 경제’ 싸움 🚗📊
증시·기업
무슨 일이 있었나
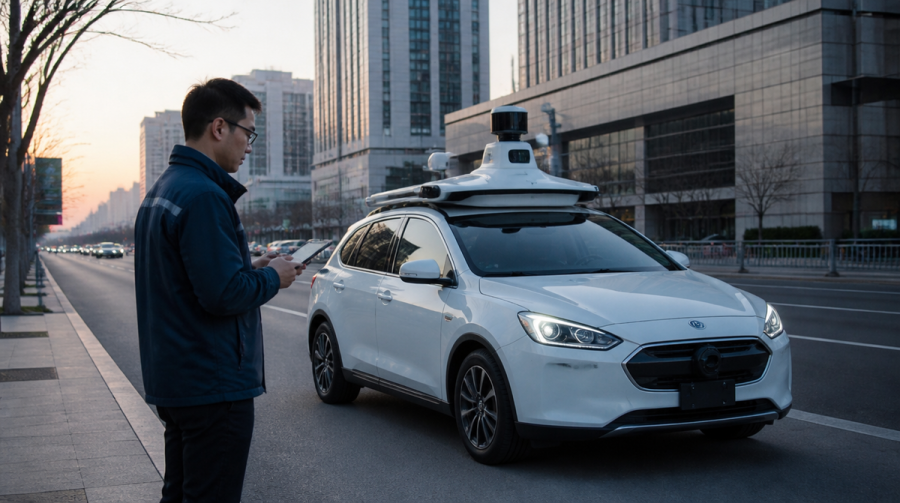
중국 자율주행 기업 모멘타(Momenta)가 상장 후 첫 반기보고서를 냈습니다. 2026년 상반기 매출 16.02억 위안(전년 대비 75.9% 증가), 매출총이익률 73.2%를 기록했고, 조정 순손실은 1409.7만 위안까지 줄였어요. 누적 양산 차종 105개, 정점(定点·수주) 219건, 누적 장착 대수는 100만 대를 돌파했습니다. 매출은 크게 늘었는데 비용 증가폭은 그보다 훨씬 완만해, 같은 알고리즘과 개발 도구를 여러 차종에 반복 활용하는 ‘규모의 경제’가 처음으로 숫자에 찍혔어요. 원문 보러가기
이게 왜 중요한가
초기 자율주행 공급사는 차종이 늘수록 개발 인력도 함께 늘어야 하는 ‘외주형’ 사업에 가까웠어요. 모멘타는 매출총이익률을 몇 년 전 20% 미만에서 70%대까지 끌어올리며, ‘프로젝트 회사’에서 ‘플랫폼 회사’로의 전환을 처음 숫자로 증명했습니다. 다만 정점 수주가 실제 양산·수익으로 이어지는 속도, 그리고 로보택시 등 L4 사업의 수익화는 여전히 물음표로 남아 있어요.
한국 독자·비즈니스에 주는 시사점
국내 자율주행·모빌리티 업계에도 참고할 대목이 많습니다.
- 모셔널·포티투닷 등 국내 자율주행 스타트업은 ‘차종별 재개발’이 아닌 알고리즘 재사용 구조를 갖춰야 흑자 전환 속도를 앞당길 수 있습니다.
- 현대차·기아 등 완성차 업체는 공급사 선정 시 정점 수량보다 실제 양산 전환율과 원가 절감 효과를 핵심 지표로 삼아야 합니다.
- 국내 투자자는 자율주행 스타트업 상장 시 매출 성장률만이 아니라 매출총이익률 추세로 사업 성숙도를 가늠할 필요가 있습니다.
전망
모멘타는 로보택시·로보밴과 세계모델 R7으로 다음 성장곡선을 준비하고 있어요. 문제는 자본시장이 소프트웨어 기업다운 수익성과 AI 기업다운 고투자를 동시에 요구한다는 점입니다. 단거리 경주(양산 ADAS 수익화)와 마라톤(L4 상용화)을 함께 뛰어야 하는 셈이라, 한국 자율주행 업계도 두 마리 토끼를 어떻게 병행할지 지켜볼 만합니다.